Langkah Memilih Asuransi Mobil yang Tepat untuk Pemula Pengemudi Kota
Menjadi pengemudi baru di perkotaan menantang karena kemacetan, keterbatasan parkir, dan risiko kecelakaan yang lebih tinggi dibandingkan wilayah pedesaan. Oleh karena itu, memiliki asuransi mobil bukan hanya kepatuhan hukum, tetapi juga bentuk perlindungan finansial yang bisa mengurangi beban ketika terjadi kerusakan atau kehilangan. Untuk pemula yang masih belajar menguasai teknik surat menyurat dan navigasi di jalan raya, memilih polis yang tepat sangat penting agar tidak memborong anggaran sekaligus mendapatkan jaminan yang sesuai dengan kebutuhan sehari‑hari. Artikel ini akan membahas langkah demi langkah yang dapat Anda ikuti untuk menentukan asuransi mobil yang paling cocok, mulai dari pemahaman jenis polis hingga evaluasi layanan tambahan yang ditawarkan oleh perusahaan asuransi.
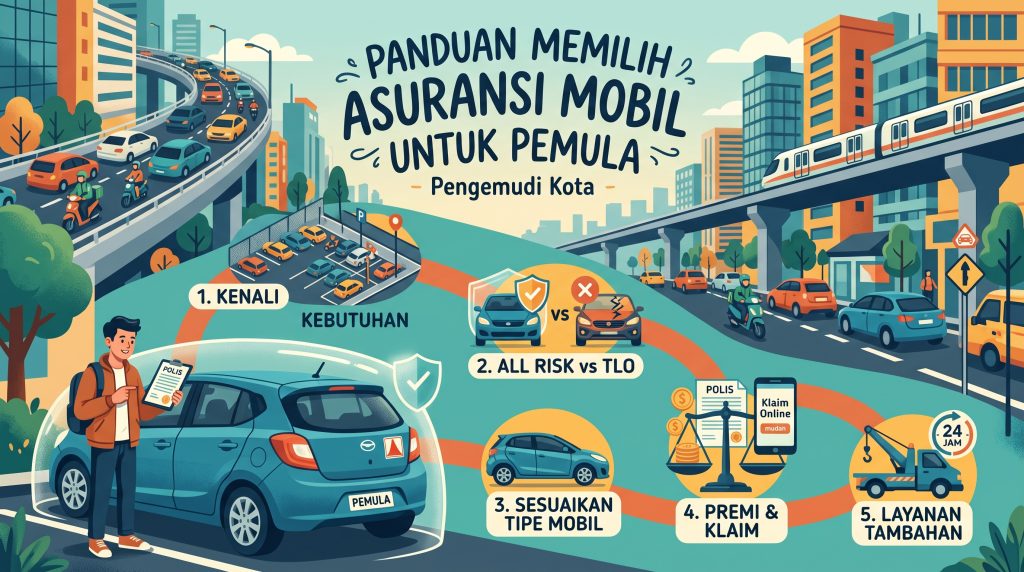
Mengidentifikasi Kebutuhan Asuransi Anda
Langkah pertama dalam memilih asuransi adalah mengetahui sebenarnya apa yang ingin Anda lindungi. Pertanyakan diri sendiri seberapa sering Anda mengendarai mobil dalam satu minggu, apakah mayoritas perjalanan terjadi di jalan raya padat atau di jalan kecil kompleks perkotaan, serta kondisi tempat parkir yang biasanya Anda gunakan. Jika Anda sering memarkir di jalan terbuka tanpa pengawas, risiko kecurian atau vandalisme menjadi lebih tinggi, sehingga perlindungan terhadap kerusakan akibat tindakan kriminal mungkin menjadi prioritas. Sebaliknya, jika mobil sebagian besar waktu berada di garage tempat kerja atau kompleks tempat tinggal yang aman, Anda mungkin lebih fokus pada perlindungan dari tabrakan dan kerusakan akibat bencana alam. Selain itu, pertimbangkan nilai pasar kendaraan Anda; mobil baru atau yang masih dalam kondisi baik biasanya membutuhkan cobertura yang lebih luas dibandingkan kendaraan bekas yang nilai pasarnya sudah menurun.
Memahami Jenis Asuransi Mobil: All Risk vs TLO
Di Indonesia, dua bentuk asuransi mobil yang paling umum adalah All Risk (comprehensive) dan TLO (Total Loss Only). Asuransi All Risk memberikan proteksi yang lebih luas karena mencakup kerusakan sebagian akibat tabrakan, kebakaran, banjir, atau tindakan kriminal, serta kerusakan total. Sementara itu, TLO hanya membayarkan klaim ketika kerusakan mencapai ambang total loss, yaitu ketika biaya perbaikan melebihi 75 % hingga 80 % dari nilai pasar mobil sebelum kejadian. Informasi dari sumber terkait pekerjaan online menunjukkan bahwa sopir yang memiliki jam kerja tidak tetap atau sering beroperasi di malam hari cenderung memilih All Risk karena risiko kecelakaan dan kecurian lebih tinggi pada jam‑jam tersebut. Untuk pemula yang masih menguasai teknik mengemudi dan mungkin lebih rentan membuat kesalahan kecil, All Risk bisa memberikan rasa aman karena mencakup kerusakan ringan yang mungkin terjadi saat belajar manevuer atau parkir paralel. Namun, jika anggaran terbatas dan mobil yang Anda pakai memiliki nilai pasar yang sudah menurun, TLO bisa menjadi pilihan yang lebih hemat preminya, asalkan Anda siap menanggung biaya perbaikan untuk kerusakan parsial.
Menyesuaikan Asuransi dengan Jenis Kendaraan yang Dipilih
Pemula di kota sering kali memilih mobil kompakt atau hatchback karena mudah manuver dalam ruang terbatas dan konsumsi bahan bakar yang efisien. Beberapa rekomendasi yang muncul dalam riset terkait mobil pertama menyoroti model seperti Suzuki Swift, Toyota Agya, atau Daihatsu Ayla yang dikenal dengan harga terjangkau dan cadangan suku cadang yang mudah didapat. Selain itu, ada juga rekomendasi untuk mobil bekas Suzuki yang masih dalam kondisi baik dan hemat bahan bakar, yang bisa menjadi pilihan bagi yang ingin mengurangi beban awal pembelian. Nilai mobil ini menentukan besarnya premi asuransi; semakin tinggi nilai pasar, semakin besar premi yang harus dibayarkan, terutama jika Anda memilih All Risk. Sebaliknya, untuk mobil bekas dengan nilai pasar yang lebih rendah, premi TLO cenderung lebih terjangkau, sehingga Anda masih bisa mendapatkan perlindungan dasar tanpa menguras anggaran bulanan. Oleh karena itu, sebelum membeli asuransi, pastikan Anda sudah memiliki gambaran jelas tentang harga pasar mobil yang Anda miliki atau rencanakan untuk dibeli, lalu sesuaikan tipe polis dengan nilai tersebut.
Evaluasi Premi, Deductible, dan Klaim
Setelah menentukan jenis polis yang sesuai, langkah berikutnya adalah membandingkan struktur premi dan deductible yang ditawarkan oleh berbagai penyedia asuransi. Premi adalah pembayaran rutin yang harus Anda setujui, bulanan atau tahunan, sementara deductible (sering disebut peserta tanggung) adalah bagian dari kerugian yang Anda tanggung sendiri sebelum perusahaan asuransi mulai membayar. Semakin tinggi deductible yang Anda pilih, biasanya premi akan lebih rendah, tetapi ini berarti Anda harus menyediakan dana cadangan untuk menangani kerusakan kecil. Untuk pemula yang mungkin masih menguasai teknik mengemudi, memilih deductible yang moderat bisa menjadi keseimbangan yang baik antara premi yang dapat ditanggung dan beban out‑of‑pocket ketika klaim kecil terjadi. Selain itu, perhatikan prosedur klaim: seberapa cepat asuransi mengirim surveyor, keterbatan jaringan bengkel mitra, dan apakah ada layanan klaim online yang menyederhanakan proses. Informasi dari beberapa sumber menunjukkan bahwa perusahaan dengan layanan klaim digital cenderung memberikan pengalaman yang lebih lancar, terutama bagi mereka yang sibuk dan tidak memiliki banyak waktu untuk datang ke kantor asuransi secara fisik.
Mempertimbangkan Layanan Tambahan dan Reputasi Asuransi
Asuransi mobil modern sering menyertakan fasilitas tambahan yang bisa menambah nilai polis Anda. Layanan darurat jalan (roadside assistance) seperti penarikan kadang-kadang, penggantian ban, atau pengiriman bahan bakar bisa sangat membantu ketika Anda mengalami kejadian tak terduga di tengah kemacetan perkotaan. Beberapa asuransi juga memberikan bantuan hukum jika Anda terlibat dalam perselisihan lalu lintas yang perlu penyelesaian melalui jalur hukum. Program no‑claim bonus (NCB) yang memberikan potongan premi setiap tahun tanpa klaim juga merupakan pertimbangan penting karena bisa mengurangi biaya jangka panjang. Selain fitur‑fitur tersebut, perhatikan reputasi perusahaan asuransi dari segi kelayakan keuangan dan kepuasan pelanggan. Anda bisa mencari ulasan independen, rating dari lembaga konsumen, atau testimonial dari pengguna lain yang memiliki profil serupa dengan Anda—yaitu pemula yang berkendara di kota. Perusahaan yang memiliki histori klaim yang transparan dan layanan pelanggan yang responsif cenderung memberikan rasa aman yang lebih tinggi ketika Anda perlu mengajukan klaim.
Tips Praktis untuk Pemula Pengemudi Kota
- Lakukan riset perbandingan online menggunakan situs agregator asuransi; ini memungkinkan Anda melihat sekelompok premi dan cakupan dalam satu layar tanpa harus mengunjungi setiap kantor secara terpisah.
- Periksa klaim histori dan rating layanan dari sumber yang tidak affiliated dengan perusahaan asuransi; ini memberikan gambaran objektif tentang seberapa mudah proses klaim ditangani.
- Jika Anda berencana membeli mobil baru, tanyakan kepada dealer apakah ada paket asuransi khusus yang disewakan bersama pembelian; kadang-kadang paket ini menyertakan diskon premi selama tahun pertama.
- Manfaatkan potongan untuk pengemudi yang mengikuti kursi selamat atau menginstal alat anti‑curi seperti sistem pelacakan GPS atau kunci roda tambahan; beberapa asuransi memberikan premi lebih rendah karena risiko kecurian menurun.
- Baca dengan teliti syarat dan ketentuan, khususnya pasal tentang pengecualian (exclusions) dan batas waktu laporan kecelakaan; hal ini mencegah kejadian tidak diinginkan saat Anda akhirnya perlu mengajukan klaim.
Kesimpulan
Memilih asuransi mobil yang tepat untuk pemula pengemudi kota melibatkan serangkaian pertimbangan yang mulai dari pemahaman kebutuhan pribadi, jenis polis yang sesuai, nilai kendaraan, struktur premi dan deductible, hingga layanan tambahan dan reputasi penyedia. Dengan mengikuti langkah‑langkah di atas—mulai dari identifikasi risiko sehari‑hari, perbandingan All Risk versus TLO, penyesuaikan dengan tipe mobil yang Anda pilih, evaluasi biaya klaim, hingga memanfaatkan tips praktis—Anda bisa menemukan polis yang memberikan perlindungan finansial yang cukup tanpa membebani anggaran bularan. Ingatlah bahwa asuransi bukan sekadar biaya tambahan, melainkan investasi untuk ketenangan pikiran saat Anda masih belajar menguasai jalur kota yang sering kali padat dan tidak terduga. Dengan pilihan yang tepat, setiap perjalanan Anda dapat dilakukan dengan lebih percaya diri, sachant bahwa Anda telah terlindung dari risiko yang tidak dapat diprediksi.