Banyak pengusaha pemula maupun berpengalaman sering kali berhadapan dengan satu dilema besar saat hendak meluncurkan barang ke pasar: angka berapakah yang pas untuk dicantumkan pada label harga? Menetapkan harga yang terlalu mahal berisiko membuat calon pembeli memalingkan wajah dan beralih ke kompetitor. Sebaliknya, memasang tarif yang kelewat murah memang bisa mengundang keramaian, tetapi diam-diam hal tersebut bisa membunuh bisnis dari dalam karena margin tidak mampu menutup biaya operasional.
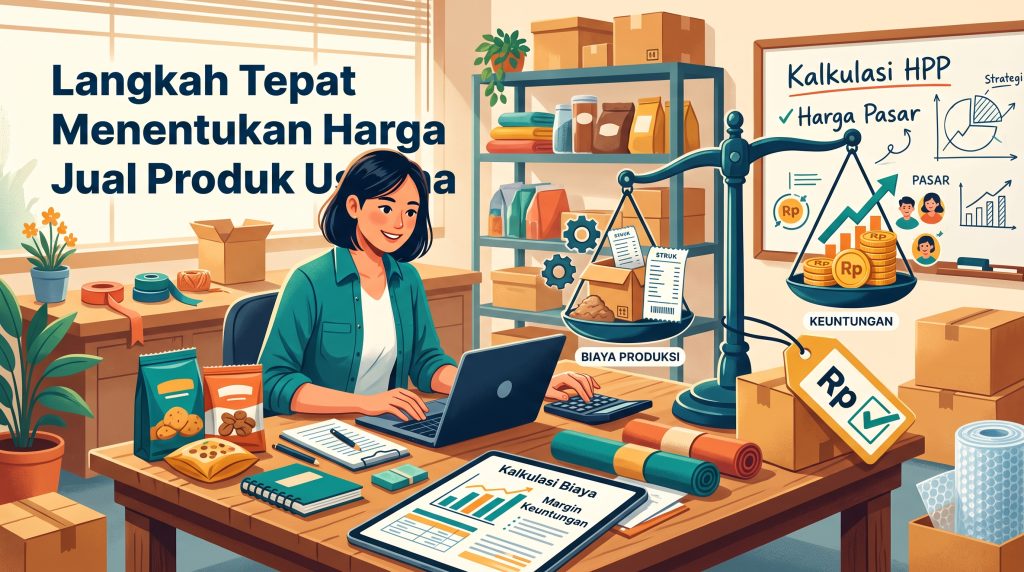
Oleh karena itu, mengetahui cara menentukan harga jual produk usaha bukanlah proses tebak-tebakan atau sekadar mengekor harga pasaran. Ini adalah kombinasi seni dan sains. Anda harus meramu metode kalkulasi biaya produksi yang akurat dengan strategi penetapan keuntungan yang tetap kompetitif di mata konsumen. Mari kita bedah satu per satu bagaimana proses ini seharusnya berjalan.
Mengapa Angka pada Label Harga Begitu Krusial?
Harga adalah satu-satunya elemen dalam bauran pemasaran (marketing mix) yang mendatangkan pendapatan, sementara elemen lainnya (seperti promosi dan distribusi) justru memakan biaya. Angka yang Anda tetapkan akan secara langsung membentuk persepsi pelanggan terhadap kualitas barang tersebut.
Pernahkah Anda melihat dua cangkir kopi dengan kualitas biji yang hampir serupa, tetapi yang satu dihargai lima kali lipat lebih mahal? Konsumen sering kali menggunakan harga sebagai indikator nilai. Jika Anda menjual tas kulit buatan tangan dengan harga sangat murah, calon pembeli justru bisa curiga dengan keaslian materialnya. Di sisi lain, mematok harga tinggi mengharuskan Anda untuk benar-benar mampu memberikan pelayanan, garansi, dan kualitas pengemasan yang sepadan. Harga berfungsi sebagai bahasa komunikasi antara brand dan pelanggannya.
Membedah Komponen Biaya Produksi
Langkah paling fundamental sebelum menghitung margin keuntungan adalah mengenali seluruh ongkos yang keluar dari kantong Anda. Banyak usaha kecil gulung tikar karena mereka luput mencatat pengeluaran-pengeluaran kecil yang ternyata menumpuk. Secara umum, pengeluaran ini terbagi menjadi dua kategori utama.
1. Biaya Tetap (Fixed Costs)
Pengeluaran ini sama sekali tidak peduli apakah Anda berhasil menjual seribu barang hari ini atau tidak laku sama sekali. Angkanya akan tetap sama dan wajib dibayarkan. Contoh paling nyata adalah biaya sewa ruko atau tempat usaha, gaji pokok karyawan bulanan, biaya asuransi, serta tagihan perangkat lunak berlangganan (seperti aplikasi kasir atau software akuntansi). Saat mengkalkulasi harga, biaya tetap ini harus dialokasikan ke dalam target volume penjualan bulanan.
2. Biaya Variabel (Variable Costs)
Berkebalikan dengan biaya tetap, ongkos variabel akan membengkak seiring dengan peningkatan jumlah produksi. Jika Anda memproduksi roti, maka tepung terigu, telur, mentega, dan ragi masuk dalam kategori ini. Tidak hanya bahan baku, kemasan produk seperti kardus, lakban, stiker label, hingga ongkos kirim saat bahan-bahan tersebut didatangkan dari supplier juga wajib dihitung sebagai biaya variabel.
Selain kedua biaya di atas, ada pula pengeluaran semi-variabel. Contohnya adalah tagihan listrik dan air. Meski toko tutup, ada biaya beban minimal yang harus dibayar (tetap), namun saat alat produksi beroperasi penuh, tagihannya akan melonjak (variabel).
Metode Kalkulasi Biaya Produksi
Setelah semua data pengeluaran terkumpul dan dicatat rapi, saatnya masuk ke dapur hitung-hitungan. Ada beberapa metode matematika dasar yang biasa digunakan oleh kalangan profesional untuk menetapkan harga dasar.
Cost-Plus Pricing (Penetapan Harga Berbasis Biaya)
Ini adalah pendekatan yang paling klasik dan mudah diterapkan oleh siapa saja. Anda hanya perlu menjumlahkan total biaya pembuatan satu unit barang, lalu menambahkan persentase margin keuntungan yang Anda inginkan.
Misalnya, Anda memproduksi kemeja. Setelah dihitung, total biaya kain, benang, kancing, ongkos jahit, dan kemasan untuk satu kemeja adalah Rp80.000 (Harga Pokok Penjualan/HPP). Anda memutuskan ingin mengambil margin keuntungan bersih sebesar 40%.
Maka rumusnya: Rp80.000 + (40% x Rp80.000) = Rp112.000.
Harga Rp112.000 inilah yang akan menjadi harga jual resmi Anda ke publik.
Markup Pricing (Penetapan Harga Markup)
Walaupun sering dianggap sama dengan cost-plus, markup biasanya lebih sering digunakan oleh pelaku usaha ritel atau reseller yang membeli barang jadi untuk dijual kembali tanpa mengubah bentuk fisiknya. Markup dihitung dari persentase selisih antara harga jual dan harga beli awal.
Jika seorang pengecer membeli sepatu dari distributor seharga Rp200.000 dan menjualnya kembali seharga Rp300.000, maka mark-up yang ia terapkan adalah Rp100.000 (yakni 50% dari harga belinya).
Break-Even Pricing (Harga Titik Impas)
Metode ini tidak langsung berbicara soal untung, melainkan mencari tahu di titik harga berapakah bisnis Anda tidak mengalami kerugian sama sekali alias balik modal. Perhitungan ini sangat krusial saat Anda merencanakan kampanye diskon besar-besaran atau cuci gudang. Anda harus tahu batas paling bawah harga jual agar arus kas perusahaan tidak sampai berdarah-darah.
Strategi Penetapan Keuntungan yang Kompetitif
Mengetahui modal dasar saja belum cukup. Di pasar yang sesungguhnya, Anda tidak berjualan sendirian. Anda harus memikirkan bagaimana menetapkan margin profit yang membuat bisnis tetap tumbuh, namun tidak membuat konsumen lari.
Berbasis Nilai Konsumen (Value-Based Pricing)
Pendekatan ini sama sekali membuang perhitungan biaya produksi sebagai patokan utama. Alih-alih melihat modal, Anda menetapkan harga berdasarkan seberapa besar pelanggan menghargai produk Anda. Strategi ini sangat cocok untuk barang kerajinan, karya seni, atau produk dengan merek yang sudah memiliki reputasi premium.
Sebagai contoh, biaya produksi sebuah kosmetik organik mungkin hanya Rp30.000. Namun, karena formula tersebut diklaim mampu menyembuhkan masalah kulit langka dan dikemas dengan desain sangat mewah, target pasar bersedia menebusnya di angka Rp250.000. Margin yang diraup sangat eksponensial karena penjual menjual “solusi dan gengsi”, bukan sekadar menjual bahan kimia.
Menganalisis Harga Kompetitor (Competitor-Based Pricing)
Buka mata dan telinga lebar-lebar terhadap pergerakan pesaing di ceruk pasar yang sama. Jika Anda menjual keripik pisang dan rata-rata pemain lokal mematok harga Rp15.000 per bungkus, Anda memiliki tiga opsi posisi:
- Lebih murah: Cocok untuk menarik pelanggan baru di masa awal peluncuran, tetapi berisiko memicu perang harga.
- Sama dengan pasar: Langkah paling aman, namun Anda harus bertarung keras di area pemasaran dan pelayanan agar pelanggan memilih Anda dibanding merek lain.
- Lebih mahal: Sangat bisa dilakukan, asalkan Anda memberi nilai ekstra yang nyata. Misalnya, ukuran keripik Anda lebih besar, bumbu lebih melimpah, atau menggunakan kemasan kedap udara premium yang tidak dimiliki pesaing.
Strategi Penetrasi dan Skimming
Untuk barang yang baru diluncurkan, pengusaha sering memakai metode penetrasi pasar. Caranya dengan memasang harga sangat rendah pada awalnya untuk merebut pangsa pasar secara cepat. Setelah konsumen terbiasa dan bergantung pada barang tersebut, harga akan dinaikkan perlahan.
Sebaliknya, strategi price skimming biasanya dipakai oleh perusahaan teknologi. Mereka merilis gawai terbaru dengan harga setinggi langit untuk menyasar konsumen fanatik atau early adopters yang rela membayar mahal demi status. Beberapa bulan kemudian, harganya akan berangsur turun untuk menjangkau pasar kelas menengah.
Mengukur Faktor Eksternal
Angka yang sudah dihitung di atas kertas kadang harus disesuaikan lagi dengan kondisi lapangan. Ada faktor eksternal yang tidak bisa dikendalikan namun sangat berdampak pada kelayakan sebuah harga jual.
Pertama adalah daya beli audiens yang Anda sasar. Jika Anda menargetkan mahasiswa yang indekos, maka memaksakan margin keuntungan 80% untuk seporsi makanan berat mungkin tidak realistis.
Kedua adalah fluktuasi ekonomi. Harga bahan baku sering kali tidak stabil. Terjadi lonjakan harga komoditas tertentu, inflasi, atau perubahan biaya logistik akibat kenaikan bahan bakar. Pebisnis yang cerdas selalu memiliki buffer atau bantalan margin untuk menyerap kejutan inflasi ini tanpa harus setiap bulan mengubah label harga yang bisa membuat pelanggan bingung.
Praktik Eksekusi di Lapangan
Untuk memastikan langkah Anda tidak melenceng, buatlah rutinitas evaluasi finansial. Mulailah dengan selalu merekapitulasi setiap detail ongkos produksi, sekecil apa pun itu. Pastikan tidak ada pengeluaran ‘siluman’ yang ditanggung dari dompet pribadi tanpa tercatat di pembukuan bisnis.
Setelah mendapatkan Harga Pokok Penjualan (HPP), jadikan riset pasar sebagai langkah berikutnya. Buka e-commerce, kunjungi toko fisik kompetitor, baca ulasan pelanggan mereka, dan perhatikan keluhan soal harga. Data ini akan menjadi instrumen valid untuk menentukan seberapa berani Anda bisa menarik persentase keuntungan.
Jangan ragu untuk melakukan A/B testing harga pada platform digital. Anda bisa mencoba menjual barang yang sama dengan harga sedikit berbeda di dua saluran penjualan yang berbeda, lalu amati mana yang menghasilkan konversi pembelian paling sehat.
Menemukan angka yang paling proporsional memang membutuhkan waktu dan adaptasi. Namun, dengan pondasi kalkulasi biaya yang presisi serta pemahaman tajam terhadap psikologi pasar, label harga yang Anda cetak tidak hanya sekadar menutup modal, melainkan menjadi mesin penggerak yang mendorong bisnis untuk terus bernapas panjang dan berkembang.