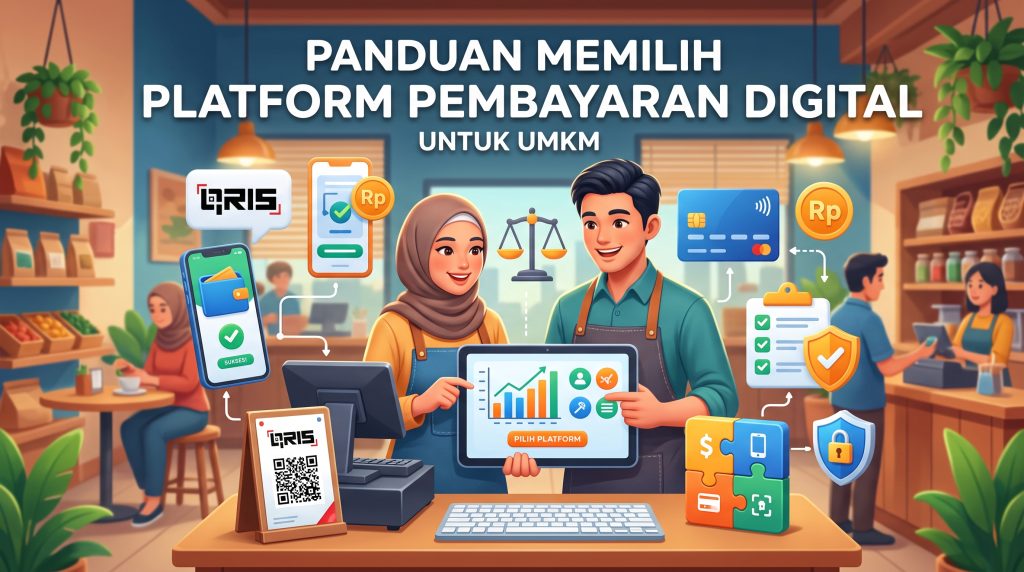
Platform pembayaran digital telah menjadi komponen kunci dalam mendukung pertumbuhan usaha mikro, kecil, dan menengah (UMKM) di era ekonomi digital.
Memilih solusi yang tepat memerlukan pertimbangan atas biaya transaksi, keamanan data, kemudahan integrasi dengan sistem akunting, serta jangkauan penerimaan yang luas. UMKM harus menilai apakah platform mendukung berbagai metode pembayaran seperti kartu kredit, dompet elektronik, dan transfer bank, serta menyediakan laporan realtime yang membantu pengambilan keputusan. Selain itu, layanan pelanggan yang responsif dan dokumentasi teknis yang jelas dapat mengurangi hambatan saat implementasi. Dengan memahami kebutuhan spesifik bisnis dan membandingkan fitur yang ditawarkan, pemilik UMKM dapat memilih platform pembayaran digital yang tidak hanya efisien biayawise tetapi juga mampu meningkatkan kepercayaan konsumen dan memperluas peluang penjualan.
Apa itu platform pembayaran digital dan mengapa penting untuk UMKM
Apa itu platform pembayaran digital dan mengapa penting untuk UMKM
Platform pembayaran digital adalah sistem yang memungkinkan transaksi finansial dilakukan secara elektronik melalui aplikasi, situs web, atau perangkat seluler. Dengan mengganti uang tunai dan kartu kredit konvensional, solusi ini menyediakan cara cepat, aman, dan terintegrasi untuk menerima pembayaran dari pelanggan.
Manfaat utama bagi UMKM meliputi efisiensi waktu karena proses checkout dapat diselesaikan dalam hitungan detik, pengurangan risiko kesalahan manual, dan kemampuan untuk mengakses laporan transaksi secara real‑time. Selain itu, penggunaan platform pembayaran digital memperluas jangkauan pasar karena konsumen dapat belanja dari mana saja tanpa batasan geografis, sehingga peluang peningkatan volume penjualan menjadi lebih besar.
Kepercayaan konsumen juga meningkat ketika mereka melihat pilihan pembayaran yang familiar dan terjamin keamanannya. Fitur seperti enkripsi data, autentikasi dua faktor, dan pemantauan fraud membantu membangun citra profesional UMKM, yang pada gilirannya mendorong loyalitas dan pembelian berulang.
- Transaksi cepat mengurangi antrian dan meningkatkan kepuasan belanja.
- Akses ke data penjualan membantu dalam perencanaan stok dan strategi promosi.
- Integrasi dengan akuntansi digital menyederhanakan pelaporan pajak.
Dalam praktiknya, UMKM dapat memilih antara penyedia lokal dan internasional sesuai dengan kebutuhan bisnis dan karakteristik pelanggan. Pemilihan yang tepat tidak hanya mengurangi biaya transaksi, tetapi juga mendukung pertumbuhan skala dengan memanfaatkan fitur seperti pembayaran berulang, invoice otomatis, dan analisis perilaku belanja.
Kriteria utama dalam memilih platform pembayaran digital
Memilih platform pembayaran digital yang tepat merupakan langkah strategis bagi UMKM yang ingin memperluas jangkauan transaksi sekaligus menjaga keuangan tetap sehat. Berikut beberapa kriteria utama yang perlu dipertimbangkan sebelum memutuskan.
Biaya transaksi dan struktur harga
Setiap platform memiliki tarif yang berbeda, mulai dari persentase per transaksi hingga biaya bulanan atau set-up fee. UMKM harus menghitung estimasi volume penjualan agar bisa memilih skema yang paling efisien dan tidak menimbulkan beban yang tidak terduga.
Keamanan dan standar sertifikasi seperti PCI DSS
Keamanan data kartu dan informasi pribadi konsumen adalah prioritas. Platform yang telah lulus audit PCI DSS atau memiliki sertifikasi serupa memberikan jaminan bahwa proses enkripsi dan penyimpanan data memenuhi standar industri.
Kemudahan integrasi dengan website atau aplikasi existentes
API yang terdocumentasi dengan baik, plugin untuk sistem manajemen konten populer, dan dukungan untuk SDK mobile memudahkan tim teknis mengimplementasikan solusi tanpa perlu mengubah seluruh infrastruktur yang sudah ada.
Dukungan metode pembayaran lokal dan internasional
UMKM yang menjual ke luar daerah atau mengimpor barang membutuhkan opsi seperti kartu kredit domestik, dompet elektronik, transfer bank lokal, serta kartu internasional dan dompet global agar transaksi lancar di pasar yang berbeda.
Layanan pelanggan dan teknis yang responsif
Tim support yang dapat dihubungi lewat live chat, telepon, atau email dengan waktu respons singkat sangat penting ketika terjadi gangguan atau pertanyaan terkait pembayaran. Dokumentasi yang lengkap juga membantu dalam pemecahan masalah mandiri.
Perbandingan jenis platform pembayaran digital populer
Perbandingan jenis platform pembayaran digital populer
Gateway pembayaran bank terkait biasanya terhubung langsung dengan rekening nasabah dan menawarkan proses verifikasi yang kuat. Keunggulan utamanya termasuk biaya transaksi yang relatif rendah untuk volume besar serta dukungan untuk berbagai jenis kartu kredit dan debit. Namun, implementasinya memerlukan integrasi teknis yang lebih kompleks dan kadang melibatkan waktu penyetoran yang lebih lama.
E-wallet dan dompet digital memberikan pengalaman cepat bagi konsumen yang sudah memiliki saldo dalam aplikasi. Kelebihan utama adalah kemudahan checkout satu klik dan promosi yang sering ditawarkan oleh penyedia layanan. Keterbatasan meliputi ketergantungan pada pengguna yang telah mengunduh aplikasi tertentu serta potensi pembatasan penarikan dana ke rekening bank.
Solusi QR code dan pembayaran tanpa kontak memungkinkan transaksi dilakukan dengan memindai kode atau menempelkan kartu/NFC. Jenis ini sangat fleksibel untuk lingkungan offline seperti warung atau kedai kopi, dan tidak memerlukan perangkat keras mahal. Kekurangannya adalah masih perlu edukasi pengguna mengenai cara scanning serta risiko kecurangan jika kode diganti secara tidak bertanggung jawab.
Platform berbasis subscription atau invoice cocok untuk UMKM yang menjual layanan berulang atau produk dengan tagihan periodik. Keunggulan utama adalah otomatisasi penagihan dan pengingkat pembayaran yang mengurangi tindakan manual. Sisi negatifnya termasuk biaya langganan bulanan dan ketergantungan pada stabilitas layanan penyedia untuk menghindari gangguan layanan tagihan.
Langkah integrasi platform pembayaran digital ke bisnis UMKM
Langkah integrasi platform pembayaran digital ke bisnis UMKM
Sebelum memulai, siapkan dokumen usaha yang lengkap seperti NPWP, akta pendirian, dan surat izin usaha. Selain itu, buka rekening perusahaan yang terdaftar atas nama badan usaha agar transaksi dapat dilakukan atas nama legal.
Langkah berikutnya adalah mendaftar dan memverifikasi akun pada penyedia layanan yang dipilih. Proses verifikasi biasanya melibatkan pengunggahan dokumen identitas pengurus dan dokumen perusahaan, serta pengecekan kelengkapan rekening bank yang akan dikaitkan.
Setelah akun aktif, konfigurasikan API atau plugin sesuai dengan platform e‑commerce yang Anda gunakan. Jika menggunakan situs berbasis WordPress dengan WooCommerce, instal plugin pembayaran yang disediakan dan masukkan kredensial API yang diperoleh dari dashboard penyedia.
Sebelum resmi melayani customer, lakukan pengujian transaksi dalam mode sandbox atau lingkungan uji coba. Uji berbagai skenario seperti pembayaran sukses, penolakan, dan pengembalian dana untuk memastikan alur kerja berjalan tanpa kesalahan.
Terakhir, berikan pelatihan kepada tim terkait proses pembayaran dan pengembalian dana. Pastikan setiap anggota memahami cara membaca laporan transaksi, menangani notifikasi gagal, dan melakukan refund sesuai kebijakan yang ditetapkan.
Setelah sistem live, pantau laporan transaksi harian melalui dashboard penyedia untuk mendeteksi pola atypical atau penurunan sukses pembayaran. Jika ditemukan kendala, hubungi tim layanan penyedia dengan menyiapkan ID transaksi dan screenshot pesan error agar penanganan lebih cepat. Dukungan teknis yang responsif akan membantu menjaga kepercayaan konsumen dan menjaga aliran kas tetap stabil.
Tips keamanan dan optimasi penggunaan platform pembayaran digital
Tips keamanan dan optimasi penggunaan platform pembayaran digital
Untuk menjaga keamanan akun, langkah pertama yang disarankan adalah mengaktifkan autentikasi dua faktor pada akun admin. Cara ini menambah lapisan verifikasi sehingga akses tidak sah lebih sulit dilakukan. Selain itu, pemantauan laporan transaksi secara rutin sangat penting; dengan melihat pola pembayaran harian, Anda dapat dengan cepat mendeteksi transaksi yang tidak biasa atau mencurigakan.
Selain keamanan, optimasi penggunaan juga memerlukan perhatian pada pembaruan sistem. Selalu perbarui sistem dan plugin sesuai rilis vendor untuk memperbaiki kerentanan yang diketahui. Pendidikan staf tentang phishing dan sosial engineering juga harus dilakukan secara berkala agar mereka tidak mudah tertipu oleh pesan atau panggilan yang mencurigakan.
Terakhir, manfaatkan fitur laporan analitik yang disediakan oleh platform pembayaran digital. Laporan ini membantu Anda memahami preferensi pelanggan, waktu transaksi puncak, dan metode pembayaran yang paling sering dipilih. Dengan insight tersebut, Anda dapat menyesuaikan penawaran produk atau promosi untuk meningkatkan konversi penjualan.
Dalam rangka memaksimalkan manfaat, pertimbangkan untuk mengintegrasikan notifikasi otomatis ke aplikasi manajemen keuangan UMKM. Notifikasi tersebut dapat memberi peringatan saat saldo menambang ambang batas tertentu atau ketika terjadi penolakan pembayaran. Selain itu, gunakan fitur pembagian pembayaran (split payment) jika Anda menjual produk melalui mitra atau reseller, sehingga setiap pihak menerima bagian sesuai perjanjian tanpa perlu proses manual yang rumit.
Kesimpulan
Dalam memilih solusi pembayaran, UMKM perlu memahami apa itu platform pembayaran digital dan mengapa hal tersebut penting untuk memperkuat kompetisi pasar. Kriteria yang harus diperhatikan meliputi biaya transaksi, tingkat keamanan data, kemudahan integrasi dengan sistem kasir atau toko online, serta dukungan berbagai metode seperti kartu kredit, dompet elektronik, dan transfer bank. Perbandingan antara penyedia layanan lokal dan internasional menunjukkan perbedaan dalam tarif, fitur deteksi fraud, dan kualitas layanan pelanggan. Langkah integrasi biasanya meliputi pendaftaran akun, pengambilan API atau plugin yang sesuai, pengujian lingkungan sandbox, dan pelatihan staf mengenai prosedur penyelesaian transaksi. Untuk menjaga keamanan, disarankan mengaktifkan verifikasi dua faktor, memantau log aktivitas rutin, dan memperbarui perangkat lunak secara teratur, sementara optimasi dapat dilakukan dengan menawarkan diskon untuk pembayaran tunai tidak bersifat tunai dan menganalisis laporan transaksi guna meningkatkan konversi penjualan.