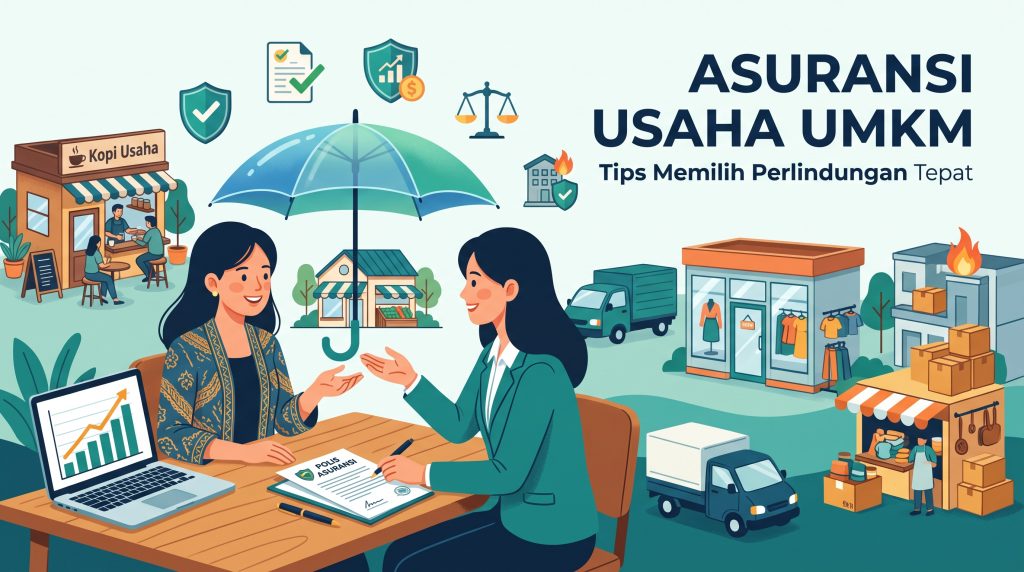
Asuransi usaha umkm merupakan langkah penting bagi pengusaha kecil menengah untuk melindungi aset dan operasional dari risiko tak terduga. Dalam kondisi kompetisi yang semakin ketat, perlindungan yang tepat tidak hanya mengurangi beban finansial akibat kerugian, tetapi juga meningkatkan kepercayaan konsumen dan mitra bisnis. Memahami jenis polis yang sesuai dengan karakteristik usaha membantu pemilik membuat keputusan yang lebih terukur dan berkelanjutan.
Pertama, identifikasi risiko spesifik seperti kebakaran, flood, atau tanggung jawab produk yang mungkin muncul. Kedua, bandingkan premi dan batas tanggung jawab dari beberapa penyedia, perhatikan klaim yang mudah dan layanan konsumen yang responsif. Ketiga, periksa eksklusi polis agar tidak ada ketidaksesuaian saat terjadi kerugian. Dengan pendekatan sistematis, asuransi dapat menjadi fondasi pertumbuhan yang aman dan berkelanjutan.
Apa itu asuransi usaha umkm dan mengapa penting?
Apa itu asuransi usaha umkm dan mengapa penting?
Asuransi usaha umkm merupakan bentuk perlindungan finansial yang dirancang khusus untuk usaha mikro, kecil, dan menengah. Produk ini mencakup kerugian yang mungkin timbul dari kegagalan operasional, kerusakan properti, atau tuntutan hukum yang muncul dalam menjalankan aktivitas bisnis harian. Dengan adanya polis tersebut, pemilik usaha dapat mentransfer sebagian besar risiko yang tidak dapat dikendalikan kepada pihak asuransi, sehingga mengurangi beban finansial yang tidak terduga.
UMKM sering menghadapi berbagai risiko seperti kebakaran, banjir, kerusakan mesin, pencurian, serta gangguan suplai bahan baku. Selain itu, risiko hukum seperti klaim dari konsumen atau karyawan juga tidak bisa diabaikan. Semua ancaman ini dapat menimbulkan kerugian material yang besar dan mengganggu siklus produksi maupun penjualan.
Manfaat utama dari memiliki perlindungan asuransi adalah menjamin kontinuitas bisnis. Jika terjadi kejadian yang ditanggung oleh polis, klaim yang diterima dapat digunakan untuk memperbaiki aset yang rusak, mengganti stok yang hilang, atau membayar biaya hukum. Dengan demikian, usaha dapat kembali beroperasi lebih cepat, menjaga pendapatan serta kepercayaan mitra dan pelanggan.
- Transfer risiko finansial ke pihak asuransi.
- Mempercepat proses pemulihan pasca‑kejadian.
- Menstabilkan aliran kas dan melindungi modal kerja.
- Meningkatkan reputasi usaha sebagai entitas yang tangguh dan profesional.
Jenis-jenis asuransi yang relevan untuk UMKM
Dalam mengelola usaha kecil dan menengah, pemilik perlu mempertimbangkan berbagai jenis perlindungan yang dapat mengurangi risiko kehilangan aset atau gangguan operasional.
Jenis-jenis asuransi yang relevan untuk UMKM
- Asuransi properti untuk melindungi aset fisika seperti gedung, mesin, dan peralatan dari kebakaran, banjir, atau kerusakan lain.
- Asuransi tanggung jawab pihak ketiga yang menanggung klaim akibat kecelakaan atau kerugian yang ditimbulkan kepada orang lain selama kegiatan usaha berlangsung.
- Asuransi kesehatan dan jiwa yang memberikan akses perawatan medis untuk karyawan serta jaminan finansial bagi pemilik dan keluarga mereka.
- Asuransi interruptus bisnis yang mengganti pendapatan yang hilang ketika operasi terhenti sementara karena kejadian yang tercakup dalam polis.
Memilih kombinasi asuransi usaha umkm yang tepat memerlukan evaluasi terhadap nilai aset, jumlah karyawan, dan jenis risiko yang paling mungkin terjadi. Selain jenis polis, pemilik juga perlu memperhatikan besar premi, tingkat deductible, dan reputasi perusahaan asuransi dalam menangani klaim. Proses klaim yang cepat dan transparan sangat penting agar usaha dapat pulih kembali tanpa menunda aktivitas produktif.
Dengan pilihan yang tepat, UMKM bisa fokus pada pertumbuhan tanpa khawatir akan kerugian tak terduga.
Faktor-faktor yang perlu dipertimbangkan saat memilih polis
Faktor-faktor yang perlu dipertimbangkan saat memilih polis
Dalam memilih asuransi usaha umkm, langkah pertama adalah menyesuaikan jumlah coverage dengan nilai aset yang dimiliki serta estimasi kerugian yang mungkin terjadi. Jika nilai aset rendah namun risiko operasional tinggi, perlindungan harus mencakup kerugian indirek seperti gangguan produksi atau klaim pihak ketiga.
Selanjutnya, penting untuk memahami eksklusi dan batasan yang tercantum dalam polis. Setiap perusahaan asuransi memiliki daftar situasi yang tidak ditanggung, seperti kerusakan akibat sengaja, bencana alam tertentu, atau klaim yang muncul dari aktivitas di luar wilayah cakupan. Memahami hal ini mencegah kekecewaan saat terjadi klaim.
Kedua aspek yang tidak boleh diabaikan adalah perbandingan premi dan reputasi perusahaan asuransi. Premi yang terlalu rendah bisa menunjukkan cakupan yang terbatas, sementara premi yang tinggi tidak selalu menjamin layanan terbaik. Periksa rating independen, testimoni pengguna, dan sejarah pembayaran klaim untuk mendapatkan gambaran lengkap tentang keandalan perusahaan.
Terakhir, pertimbangkan kualitas layanan klaim dan dukungan pelanggan. Proses klaim yang cepat, transparan, dan supported oleh tim yang responsif sangat penting untuk meminimalkan downtime bisnis. Beberapa penyedia menawarkan layanan darurat 24 jam, konsultasi risiko, dan bantuan administrasi yang dapat mempercepat pemulihan setelah insiden.
Dengan menilai empat faktor ini secara menyeluruh, pemilik UMKM dapat memilih polis yang seimbang antara biaya, cakupan, dan kualitas layanan, sehingga menjamin kelangsungan usaha bahkan dalam kondisi tidak terduga.
Langkah-langkah mengajukan klaim asuransi usaha umkm
Langkah-langkah mengajukan klaim asuransi usaha umkm
Setelah terjadi kecelakaan atau kerugian pada aset usaha, langkah pertama adalah melaporkan insiden kepada pihak terkait dan membuat dokumen kecelakaan atau laporan kerugian segera. Dokumen ini harus mencantumkan tanggal, waktu, tempat, serta deskripsi singkat kejadian yang terjadi.
Selanjutnya, pemilik usaha mengisi formulir klaim yang disediakan oleh perusahaan asuransi sesuai dengan prosedur yang telah ditetapkan dalam polis. Formulir biasanya meminta data pribadi, nomor polis, jenis kerugian, dan estimasi nilai kerugian.
Untuk mempercepat proses, klaim perlu dilengkapi dengan bukti pendukung seperti foto kerusakan, laporan polisi (jika relevan), serta perkiraan biaya perbaikan dari bengkel atau vendor yang terpercaya. Semua lampiran harus jelas dan mudah dibaca.
Pengajuan dapat dilakukan secara online melalui portal asuransi atau dengan menyerahkan dokumen fisikan ke kantor cabang. Setelah diterima, asuransi akan melakukan verifikasi dan mungkin meminta informasi tambahan.
Langkah terakhir adalah memantau progres klaim hingga penyelesaian. Pemohon dapat memeriksa status melalui layanan pelanggan atau aplikasi mobile, dan setelah disetujui, pembayaran akan dilakukan sesuai dengan ketentuan polis.
- Buat dokumen kecelakaan atau laporan kerugian segera.
- Isi formulir klaim sesuai prosedur asuransi.
- Sediakan foto, laporan polisi, dan perkiraan biaya perbaikan.
- Pantau proses klaim hingga pembayaran selesai.
Kesalahan umum yang harus dihindari dalam asuransi usaha umkm
Kesalahan umum yang harus dihindari dalam asuransi usaha umkm
Salah satu kesalahan yang sering dilakukan pemilik UMKM adalah mengurangi cakupan polis hanya untuk menghemat premi, tanpa melakukan evaluasi risiko yang sesuai. Pengurangan tersebut dapat menimbulkan celah lindung ketika kerugian nyata terjadi, sehingga klaim tidak dapat menanggung beban penuh.
Kesalahan lain adalah mengabaikan pembaruan polis setelah terjadi perubahan dalam struktur usaha, seperti penambahan aset baru, ekspansi lokasi, atau perubahan model pendapatan. Polis yang tidak sinkron dengan kondisi aktual berisiko tidak memberikan proteksi yang adequat saat diperlukan.
Banyak pemilik juga tidak membaca ketentuan polis secara menyeluruh sebelum menandatangani kontrak, sehingga mereka terkejut dengan klausul ecualian atau pembatasan yang tidak mereka duga saat mengajukan klaim. Memahami setiap pasal penting untuk menghindari sorpresa saat proses klaim berjalan.
Terakhir, memilih perusahaan asuransi hanya berdasarkan premi terendah tanpa mempertimbangkan reputasi layanan klaim dan dukungan pasca‑jual dapat menimbulkan kesulitan ketika diperlukan bantuan cepat dan profesional. Layanan yang responsif dan klaim yang diproses dengan transparan merupakan nilai tambah yang seimbang dengan biaya premi.
Direkomendasikan untuk melakukan audit risiko tahunan, berkonsultasi dengan agen asuransi yang berpengalaman, dan menyimpan dokumentasi aset secara teratur. Dengan langkah proaktif ini, UMKM dapat memastikan bahwa asuransi usaha umkm tetap sesuai dengan perkembangan bisnis dan memberikan ketenangan finansial pada pemilik.
Kesimpulan
Asuransi usaha umkm merupakan bentuk perlindungan finansial yang dirancang khusus bagi mikro, kecil, dan menengah enterprises untuk menanggung risiko operasional seperti kerusakan properti, tanggung jawab pihak ketiga, atau gangguan produksi. Perlindungan ini penting karena membantu menjaga kelangsungan bisnis ketika terjadi kejadian tak terduga. Jenis asuransi yang relevan meliputi asuransi properti, asuransi tanggung jawab, asuransi kesehatan karyawan, dan asuransi interupsi bisnis. Saat memilih polis, pertimbangkan cakupan yang sesuai dengan aktivitas usaha, jumlah premi yang mampu dibayar, reputasi perusahaan asuransi, serta proses klaim yang jelas. Langkah mengajukan klaim meliputi pemberitahuan segera, pengumpulan dokumen pendukung, pengisian formulir, dan pemantauan hingga penyelesaian. Hindari kesalahan seperti kurang memahami eksklusi polis, mengabaikan pembaruan risiko, dan memilih premi terendah tanpa menilai adequasi cakupan.