Manajemen keuangan pribadi merupakan fondasi utama bagi siapa pun yang ingin membangun stabilitas ekonomi dan mencapai kebebasan finansial jangka panjang. Di tengah dinamika ekonomi global yang serba tidak pasti, inflasi yang terus berfluktuasi, dan ancaman resesi, mengandalkan penghasilan bulanan saja tanpa perencanaan yang matang adalah sebuah risiko besar. Sering kali kita melihat individu dengan pendapatan yang tinggi namun tetap terjebak dalam masalah finansial. Hal ini umumnya terjadi bukan karena kurangnya uang yang masuk, melainkan karena ketiadaan sistem pengelolaan yang baik.
Penerapan manajemen keuangan pribadi yang tepat akan membantu Anda mengarahkan setiap rupiah yang dihasilkan agar bekerja secara optimal. Proses ini tidak hanya tentang membatasi pengeluaran atau bersikap pelit terhadap diri sendiri, melainkan tentang menetapkan prioritas, mengukur kapasitas finansial, dan memastikan bahwa kebutuhan hari ini terpenuhi tanpa mengorbankan keamanan hari esok. Mulai dari pencatatan arus kas, penyusunan anggaran, pembentukan dana darurat, pengelolaan utang, hingga strategi investasi jangka panjang, seluruh elemen ini saling terkait membentuk perisai pelindung bagi masa depan finansial Anda.
1. Memahami Fondasi Arus Kas dan Kekayaan Bersih
Langkah paling awal dalam manajemen keuangan pribadi adalah melakukan audit terhadap kondisi finansial Anda saat ini secara jujur dan objektif. Anda tidak dapat merencanakan tujuan jika tidak mengetahui dari mana Anda memulai. Hal ini mencakup dua metrik utama: laporan arus kas (cash flow) dan kekayaan bersih (net worth).
Arus kas adalah pergerakan uang masuk dan keluar dalam periode tertentu, biasanya setiap bulan. Anda harus memetakan secara spesifik dari mana saja sumber pendapatan Anda—baik itu gaji pokok, bonus, hasil kerja lepas, maupun pendapatan pasif dari investasi. Di sisi lain, catat pula seluruh pengeluaran bulanan tanpa ada yang terlewat, mulai dari cicilan rumah, tagihan listrik, hingga pengeluaran kecil seperti kopi harian atau biaya parkir. Kebocoran finansial sering kali terjadi pada pengeluaran-pengeluaran kecil yang tidak tercatat, yang jika diakumulasikan selama setahun bisa bernilai jutaan rupiah.
Sementara itu, kekayaan bersih dihitung dengan cara mengurangi total aset yang Anda miliki (seperti uang tunai, saldo tabungan, portofolio investasi, nilai properti, dan kendaraan) dengan total kewajiban atau utang (seperti sisa cicilan rumah, utang kartu kredit, dan pinjaman pribadi). Angka kekayaan bersih inilah yang menjadi indikator sesungguhnya dari kesehatan finansial Anda. Evaluasi angka ini secara berkala setiap tahun untuk melihat apakah Anda sedang bergerak maju, stagnan, atau justru mengalami kemunduran finansial.
2. Menyusun Anggaran Bulanan yang Realistis dan Adaptif
Setelah mengetahui kondisi arus kas, langkah krusial berikutnya adalah merancang anggaran bulanan. Anggaran bukanlah alat untuk mengekang gaya hidup, melainkan peta jalan yang memberi tahu ke mana uang Anda harus pergi sebelum Anda tergoda untuk menghabiskannya pada hal-hal impulsif.
Salah satu metode yang paling direkomendasikan karena kepraktisannya adalah aturan 50/30/20. Aturan ini membagi pendapatan bersih Anda ke dalam tiga pilar utama:
- 50% untuk Kebutuhan Pokok (Needs): Ini mencakup seluruh pengeluaran wajib yang krusial untuk keberlangsungan hidup dasar. Biaya sewa atau cicilan rumah, bahan makanan pokok, tagihan utilitas (air, listrik, internet), biaya transportasi harian, dan asuransi kesehatan masuk dalam kategori ini. Jika biaya kebutuhan pokok Anda melebihi 50%, Anda mungkin perlu mengevaluasi kembali gaya hidup, seperti mencari tempat tinggal yang lebih terjangkau atau menekan biaya transportasi.
- 30% untuk Keinginan (Wants): Kategori ini dirancang untuk menjaga kesehatan mental dan kualitas hidup Anda. Pengeluaran untuk hiburan, makan di restoran, langganan platform streaming, hobi, hingga liburan dialokasikan dari porsi ini. Memiliki pos anggaran untuk keinginan memastikan bahwa Anda tetap bisa menikmati hasil jerih payah bekerja tanpa merasa bersalah.
- 20% untuk Tabungan dan Investasi (Savings & Debt Repayment): Porsi ini adalah instrumen pengaman masa depan Anda. Dana dari porsi ini diarahkan untuk membangun dana darurat, investasi jangka panjang (seperti persiapan pensiun), serta pelunasan utang berbunga tinggi.
Sebagai alternatif, Anda juga bisa menerapkan metode Zero-Based Budgeting, di mana pendapatan dikurangi pengeluaran harus selalu bersisa nol. Artinya, setiap rupiah sudah diberi “pekerjaan” atau alokasi spesifik sejak awal bulan, baik itu untuk dibelanjakan maupun diinvestasikan. Disiplin dalam mengikuti anggaran yang telah dibuat adalah kunci keberhasilan manajemen keuangan pribadi.
3. Strategi Menabung dan Membangun Dana Darurat
Dalam rangka memperkuat manajemen keuangan pribadi, pembentukan dana darurat merupakan perlindungan lapis pertama yang tidak boleh diabaikan. Kehidupan penuh dengan ketidakpastian; pemutusan hubungan kerja secara sepihak, krisis ekonomi global, kerusakan kendaraan, atau musibah kesehatan medis dapat terjadi kapan saja. Dana darurat memastikan bahwa Anda tidak perlu berutang saat menghadapi situasi mendesak tersebut.
Besaran dana darurat yang ideal sangat bergantung pada profil dan tanggungan Anda:
- Individu Lajang: Minimal 3 hingga 6 bulan dari total pengeluaran rutin bulanan.
- Pasangan Menikah (Tanpa Anak): Sekitar 6 bulan pengeluaran rutin.
- Keluarga dengan Anak atau Pekerja Lepas (Freelancer): Disarankan memiliki 9 hingga 12 bulan pengeluaran rutin, mengingat risiko fluktuasi pendapatan dan tanggung jawab yang lebih besar.
Untuk membangun dana ini tanpa merasa terbebani, terapkan prinsip Pay Yourself First atau bayar diri Anda terlebih dahulu. Segera setelah gaji masuk, otomatisasi transfer tabungan ke rekening terpisah khusus dana darurat. Dengan sistem otomatis, Anda menghilangkan faktor psikologis yang sering kali membuat seseorang menunda menabung.
Pilih instrumen penyimpanan yang likuid (mudah dicairkan kapan saja) namun terpisah dari rekening operasional harian agar tidak tercampur. Rekening tabungan dari bank digital yang bebas biaya admin, deposito berjangka pendek, atau reksa dana pasar uang adalah opsi yang tepat karena menawarkan sedikit imbal hasil untuk melawan inflasi tanpa memaparkan dana Anda pada risiko pasar yang tinggi.
4. Mengelola Utang dengan Bijak dan Efektif
Utang adalah pedang bermata dua dalam dunia keuangan pribadi. Untuk mencapai masa depan yang aman, Anda harus mampu membedakan mana utang yang produktif dan mana utang yang konsumtif.
Utang produktif adalah pinjaman yang digunakan untuk membeli aset yang nilainya akan meningkat di masa depan atau dapat menghasilkan pendapatan baru. Contohnya adalah Kredit Pemilikan Rumah (KPR) atau pinjaman modal untuk ekspansi bisnis. Sebaliknya, utang konsumtif adalah pinjaman untuk gaya hidup atau membeli barang yang nilainya terdepresiasi dengan cepat, seperti utang kartu kredit untuk liburan, kredit kendaraan yang melebihi kemampuan, atau penggunaan fitur paylater untuk belanja pakaian impulsif.
Aturan emas dalam manajemen utang adalah menjaga Debt Service Ratio (Rasio Pembayaran Utang) tetap di bawah angka 30% dari total pendapatan bulanan Anda. Jika saat ini Anda memiliki utang konsumtif yang menumpuk, prioritaskan pelunasannya menggunakan salah satu dari dua metode berikut:
- Metode Snowball (Bola Salju): Anda melunasi utang dengan nominal terkecil terlebih dahulu sambil membayar minimum untuk utang lainnya. Saat utang terkecil lunas, Anda akan mendapatkan kemenangan psikologis yang memotivasi Anda untuk melunasi utang berikutnya.
- Metode Avalanche (Longsoran Salju): Anda memprioritaskan pelunasan utang dengan suku bunga tertinggi (biasanya kartu kredit atau pinjaman online). Secara matematis, metode ini lebih menghemat uang Anda karena mengurangi total beban bunga yang harus dibayarkan.
5. Pilihan Investasi Jangka Panjang untuk Pertumbuhan Aset
Menyimpan uang tunai di bawah bantal atau di rekening tabungan biasa tidak akan membuat Anda kaya; pada kenyataannya, inflasi perlahan-lahan menggerus daya beli uang Anda setiap tahun. Selain pengendalian pengeluaran, investasi yang bijak menjadi pelengkap penting untuk mempercepat pertumbuhan aset secara eksponensial.
Sebelum menempatkan dana, pahami profil risiko investasi Anda terlebih dahulu:
- Konservatif: Memiliki toleransi kerugian yang sangat rendah dan lebih mengutamakan keamanan modal. Instrumen yang cocok meliputi Surat Berharga Negara (SBN), deposito, dan reksa dana pasar uang.
- Moderat: Siap menerima fluktuasi jangka pendek demi imbal hasil yang lebih tinggi di atas inflasi. Instrumen pilihan bisa berupa reksa dana pendapatan tetap atau obligasi korporasi berperingkat tinggi.
- Agresif: Bersedia menanggung risiko penurunan nilai aset yang signifikan demi potensi keuntungan yang maksimal dalam jangka panjang. Saham perusahaan unggulan (blue chip), reksa dana saham, atau indeks saham adalah kendaraan yang tepat.
Diversifikasi, atau memecah risiko dengan tidak menaruh seluruh dana pada satu jenis aset saja, adalah strategi wajib. Kombinasi yang seimbang antara instrumen stabil dan instrumen pertumbuhan akan menjaga portofolio Anda tetap tangguh saat kondisi pasar modal sedang terguncang.
Selain diversifikasi, terapkan strategi Dollar Cost Averaging (DCA). Alih-alih mencoba memprediksi kapan pasar berada di titik terendah, DCA mendorong Anda untuk berinvestasi dengan nominal tetap secara rutin setiap bulan (misalnya Rp1.000.000 setiap tanggal gajian) tanpa memedulikan apakah harga aset sedang naik atau turun. Seiring berjalannya waktu, strategi ini akan meratakan harga beli rata-rata Anda dan meminimalkan dampak volatilitas pasar ekstrem.
6. Pentingnya Proteksi Melalui Asuransi Kesehatan dan Jiwa
Banyak orang yang telah sukses menyusun anggaran, memiliki dana darurat, dan berinvestasi dengan agresif, namun akhirnya jatuh bangkrut karena mengabaikan satu aspek krusial: proteksi. Asuransi berfungsi sebagai pelindung tembok finansial yang telah Anda bangun dengan susah payah.
Biaya perawatan medis yang terus meningkat setiap tahunnya membuat asuransi kesehatan menjadi kewajiban mutlak. Pastikan Anda memiliki BPJS Kesehatan yang aktif sebagai jaring pengaman utama, dan jika anggaran memungkinkan, lengkapi dengan asuransi kesehatan swasta murni yang memberikan akses fasilitas rawat inap yang lebih cepat dan komprehensif.
Jika Anda memiliki tanggungan (pasangan, anak, atau orang tua yang bergantung pada penghasilan Anda), memiliki asuransi jiwa tidak bisa ditawar lagi. Asuransi jiwa berjangka (term life insurance) sangat direkomendasikan karena menawarkan uang pertanggungan yang besar dengan premi yang jauh lebih terjangkau dibandingkan asuransi dwiguna (unit link). Jika risiko terburuk seperti cacat tetap atau meninggal dunia terjadi pada sang pencari nafkah utama, asuransi ini memastikan bahwa standar hidup keluarga yang ditinggalkan tidak hancur seketika.
7. Memantau, Mengevaluasi, dan Menyesuaikan Rencana Keuangan
Rencana keuangan yang hebat bukanlah dokumen kaku yang dibuat sekali lalu dilupakan. Manajemen keuangan pribadi yang sehat memerlukan keterlibatan aktif, kalibrasi berkala, dan kemampuan untuk beradaptasi terhadap perubahan kehidupan.
Lakukan peninjauan portofolio dan laporan arus kas setiap tiga atau enam bulan sekali (kuartalan/semesteran). Bandingkan realisasi pengeluaran Anda dengan anggaran awal yang telah dibuat. Evaluasi ini memungkinkan Anda mendeteksi kebocoran dana lebih awal dan menyesuaikan target investasi sesuai dengan perkembangan ekonomi terkini. Jika pasar saham sedang naik signifikan, porsi investasi saham Anda mungkin menjadi terlalu dominan; di sinilah rebalancing portofolio perlu dilakukan untuk mengembalikan komposisi aset sesuai dengan profil risiko awal.
Selain itu, peristiwa-peristiwa penting dalam hidup seperti mendapatkan promosi jabatan, menikah, memiliki anak, membeli rumah, hingga transisi menuju masa pensiun membutuhkan perombakan peta keuangan. Misalnya, kelahiran anak akan memunculkan kebutuhan baru berupa pos dana pendidikan, sementara kenaikan gaji seharusnya diikuti dengan peningkatan porsi tabungan, bukan sekadar inflasi gaya hidup.
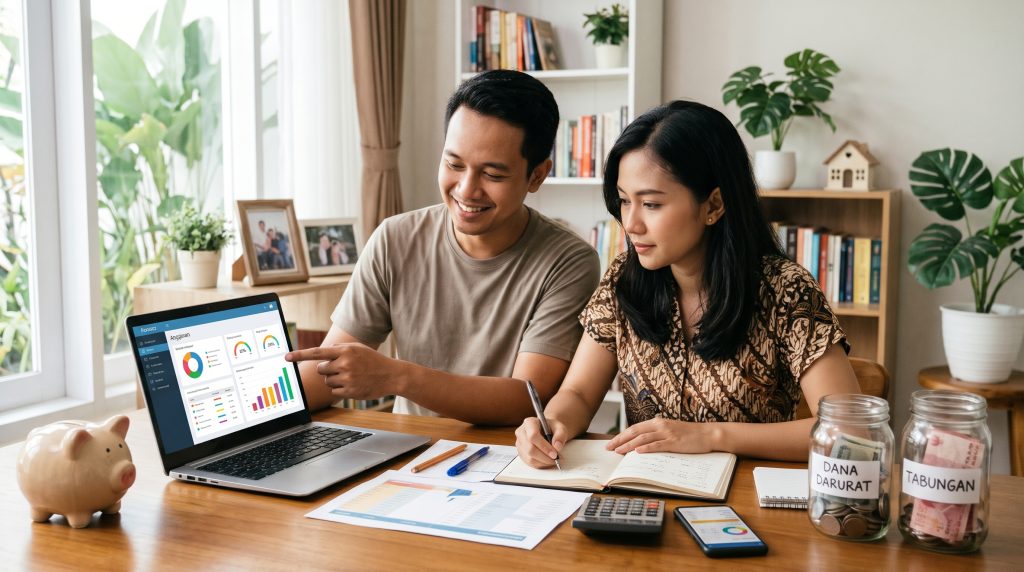
Manfaatkan teknologi untuk mempermudah proses ini. Ada berbagai aplikasi pencatat keuangan modern yang memungkinkan Anda melakukan kategorisasi otomatis dan visualisasi tren kekayaan secara real-time. Dengan data yang akurat dan transparan, setiap keputusan finansial yang Anda buat akan didasari oleh fakta empiris, bukan sekadar asumsi atau emosi sesaat.
Kesimpulan
Membangun masa depan yang aman dan sejahtera bukanlah sebuah kebetulan, melainkan hasil dari disiplin dan konsistensi yang terus-menerus. Manajemen keuangan pribadi yang terstruktur dimulai dari kesadaran penuh terhadap aliran uang, dilanjutkan dengan pembuatan anggaran bulanan yang proporsional, serta komitmen untuk membangun jaring pengaman berupa dana darurat dan asuransi.
Ketika fondasi dasar tersebut telah kokoh, investasi cerdas jangka panjang dan pengelolaan utang yang bijaksana akan menjadi mesin pendorong yang melipatgandakan kekayaan Anda. Rencana ini harus selalu ditinjau, dipantau, dan disesuaikan seiring berjalannya waktu. Dengan mempertahankan kebiasaan baik dan tidak mudah terpengaruh oleh tren gaya hidup konsumtif yang fana, Anda secara perlahan tapi pasti sedang menyusun batu bata kebebasan finansial yang akan melindungi Anda dan keluarga di masa depan.