Membeli asuransi mobil merupakan langkah strategis sekaligus bentuk tanggung jawab finansial bagi setiap pemilik kendaraan. Di tengah padatnya lalu lintas perkotaan dan risiko tak terduga di jalan raya, memiliki polis perlindungan bukan lagi sekadar pelengkap, melainkan sebuah keharusan. Kendaraan roda empat adalah aset yang nilainya menyusut (depresiasi) dari tahun ke tahun, namun biaya perbaikan akibat kecelakaan atau risiko kehilangan justru terus meningkat seiring inflasi.
Sayangnya, banyak pemilik kendaraan yang masih bingung ketika harus memilih polis yang tepat. Sering kali, keputusan hanya didasarkan pada iming-iming premi termurah tanpa memahami isi kontrak, atau sebaliknya, membayar terlalu mahal untuk fitur yang sebenarnya tidak terlalu dibutuhkan. Memilih perlindungan yang ideal membutuhkan keseimbangan antara evaluasi risiko, profil penggunaan, serta kemampuan anggaran finansial bulanan Anda.
Melalui panduan mendalam ini, kita akan membedah secara tuntas apa saja aspek krusial yang wajib Anda pertimbangkan sebelum menandatangani polis perlindungan kendaraan. Tujuannya satu: agar Anda mendapatkan manfaat maksimal yang sepadan dengan uang yang Anda keluarkan, sekaligus memberikan ketenangan pikiran setiap kali Anda menyalakan mesin dan berkendara.
1. Menentukan Kebutuhan Perlindungan Kendaraan Secara Akurat
Langkah paling awal dalam memilih polis yang tepat adalah melakukan diagnosis terhadap risiko yang paling mungkin dialami oleh kendaraan Anda. Setiap individu memiliki profil risiko yang berbeda. Orang yang tinggal di area perbukitan tentu menghadapi risiko yang berbeda dengan mereka yang tinggal di daerah dataran rendah yang rawan genangan air.
Pertama, lakukan identifikasi risiko lingkungan dan rute harian. Apakah area parkir di rumah Anda dilengkapi sistem keamanan yang memadai, atau mobil sering diparkir di pinggir jalan umum yang rawan pencurian? Selain itu, tinjau juga rute perjalanan yang Anda lalui setiap hari. Jika rute tersebut sering mengalami kemacetan parah, risiko terjadinya serempetan atau tabrakan beruntun tentu jauh lebih besar. Begitu pula jika kota Anda memiliki riwayat banjir tahunan; ancaman genangan air yang dapat merusak mesin (water hammer) harus masuk dalam kalkulasi risiko Anda.
Kedua, pertimbangkan nilai pasar mobil serta usia kendaraan saat ini. Kendaraan baru yang baru saja keluar dari dealer, memiliki harga beli tinggi, dan masih dalam masa garansi pabrik, umumnya sangat disarankan untuk mendapatkan cakupan perlindungan menyeluruh. Biaya suku cadang orisinal (OEM) untuk mobil baru sangat mahal, sehingga mengandalkan perlindungan asuransi adalah langkah yang cerdas. Sebaliknya, jika Anda memiliki mobil bekas yang usianya sudah di atas sepuluh tahun dengan nilai depresiasi yang sudah cukup jauh menurun, mengambil perlindungan menyeluruh mungkin akan membebani anggaran. Pada titik ini, Anda harus mulai menyortir jenis perlindungan yang paling masuk akal.
Ketiga, sesuaikan dengan frekuensi dan pola penggunaan. Sebuah kendaraan yang dipacu puluhan kilometer setiap hari untuk bekerja lintas kota jelas memiliki peluang risiko (exposure) yang lebih tinggi dibandingkan mobil yang hanya keluar garasi pada akhir pekan untuk berbelanja keliling komplek. Semakin tinggi jam terbang kendaraan di aspal, semakin besar pula probabilitas terjadinya gesekan dengan pengguna jalan lain. Menyelaraskan cakupan perlindungan dengan realitas pemakaian ini akan membuat pengeluaran premi Anda menjadi sangat efisien dan tepat sasaran.
2. Memahami Jenis-Jenis Asuransi Mobil: TLO vs All Risk
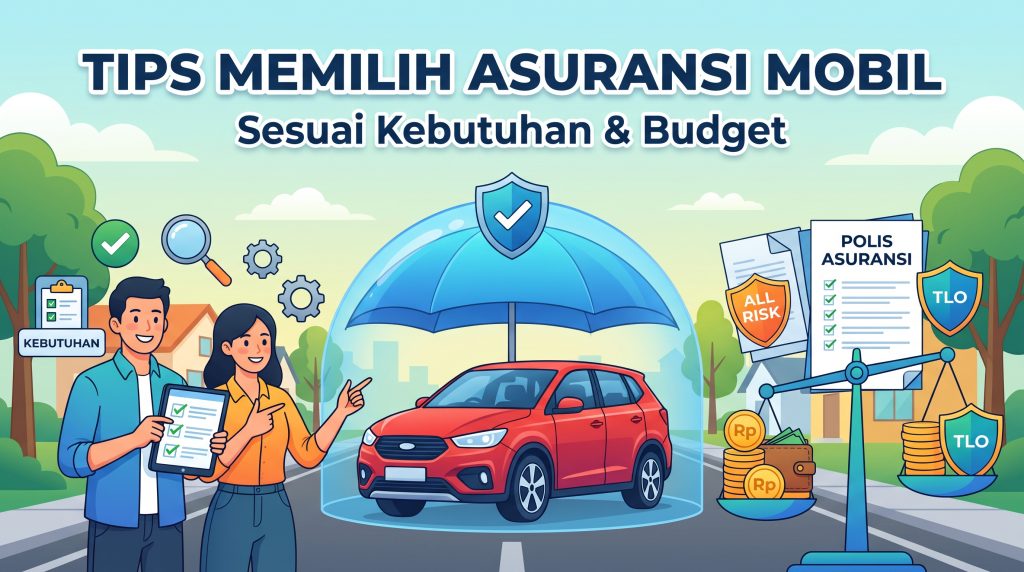
Kesalahan paling umum yang sering dilakukan konsumen adalah tidak memahami perbedaan mendasar dari produk perlindungan yang mereka beli. Secara umum di Indonesia, terdapat dua jenis utama yang ditawarkan oleh penyedia layanan, yaitu Total Loss Only (TLO) dan Comprehensive atau yang di masyarakat lebih populer dengan sebutan All Risk.
Asuransi Total Loss Only (TLO), seperti namanya, adalah jenis polis yang hanya akan memberikan ganti rugi jika kendaraan mengalami kerusakan total atau hilang karena dicuri. Definisi “kerusakan total” dalam dunia asuransi biasanya dipatok pada angka kerugian perbaikan yang setara atau melebihi 75% dari harga pasar kendaraan pada saat kejadian. Jika mobil Anda terserempet hingga pintunya penyok, atau spionnya patah, polis TLO tidak akan mencairkan dana sepeser pun. TLO sangat ideal bagi pemilik kendaraan dengan budget terbatas atau untuk mobil yang sudah cukup berumur, karena nilai preminya jauh lebih terjangkau.
Di sisi lain, asuransi Comprehensive (All Risk) menawarkan payung perlindungan yang jauh lebih lebar. Polis ini menanggung segala jenis kerusakan, mulai dari kerusakan minor seperti baret halus akibat kerikil di jalan tol, penyok karena menabrak tiang parkir, hingga kerusakan berat akibat kecelakaan fatal dan risiko kehilangan. Karena cakupannya yang luas, premi untuk tipe ini jelas lebih premium alias lebih mahal. Sangat direkomendasikan untuk mobil baru atau mobil mewah yang biaya perbaikan cat dan suku cadangnya sangat menguras kantong.
Namun, Anda wajib waspada dengan istilah “All Risk”. Meski namanya terdengar menanggung segala risiko, pada kenyataannya polis dasar Comprehensive tidak menanggung kerusakan akibat bencana alam seperti banjir, gempa bumi, tsunami, serta kerusakan akibat kerusuhan massa atau huru-hara.
3. Pentingnya Mempertimbangkan Perluasan Jaminan (Riders)
Agar asuransi mobil benar-benar memberikan perlindungan paripurna, Anda sering kali perlu menambahkan klausul perluasan jaminan atau yang biasa disebut riders. Tentu saja, setiap penambahan klausul akan berdampak pada penambahan nominal premi. Oleh karena itu, belilah perluasan yang benar-benar relevan dengan lingkungan Anda.
Salah satu perluasan yang paling krusial di kota-kota besar adalah perluasan jaminan Angin Topan, Badai, Hujan Es, dan Banjir. Banyak nasabah yang kecewa karena klaimnya ditolak saat mobilnya terendam banjir bandang, semata-mata karena mereka mengira polis All Risk otomatis menanggungnya. Padahal, tanpa perluasan ini, kerugian akibat faktor alam eksesif masuk ke dalam kategori pengecualian.
Selain itu, sangat disarankan untuk mengambil perluasan Tanggung Jawab Hukum Pihak Ketiga (TJH) atau Third Party Liability (TPL). Bayangkan skenario buruk di mana Anda kehilangan kendali dan menabrak mobil mewah milik orang lain, atau menabrak pagar properti umum hingga rusak parah. Jika Anda pihak yang bersalah, Anda wajib mengganti kerugian mereka. Biaya perbaikan mobil mewah tersebut bisa sangat fantastis. Dengan adanya TPL, pihak asuransi akan menanggung beban ganti rugi pihak ketiga tersebut sesuai dengan limit yang disepakati, sehingga tabungan pribadi Anda tetap aman dari kebangkrutan mendadak.
4. Membandingkan Premi dan Nilai Manfaat Secara Kritis
Setelah Anda mengetahui jenis dan perluasan polis apa yang dibutuhkan, langkah krusial berikutnya adalah membandingkan penawaran (quotation) dari berbagai perusahaan. Jangan pernah terburu-buru mengiyakan penawaran pertama yang disodorkan oleh agen atau dealer.
Di Indonesia, Otoritas Jasa Keuangan (OJK) telah mengatur batas bawah dan batas atas tarif premi asuransi kendaraan bermotor. Ini berarti, perbedaan harga dasar antar perusahaan sebenarnya tidak akan terlampau drastis. Jika Anda menemukan penawaran yang harganya jauh di bawah standar pasar yang wajar, Anda patut curiga terhadap kualitas layanan purna jual atau proses klaimnya nanti.
Alih-alih sekadar mencari angka rupiah terkecil, bandingkan nilai manfaat tambahannya. Perhatikan biaya Own Risk (OR) atau risiko sendiri (deductible). OR adalah sejumlah biaya tetap yang harus Anda bayarkan setiap kali mengajukan klaim atas sebuah kejadian. Umumnya, besaran OR adalah sekitar Rp 300.000 per kejadian. Jika sebuah penyedia menawarkan premi yang sangat murah, periksa apakah mereka membebankan biaya OR yang jauh lebih tinggi dari standar saat klaim terjadi.
Selain itu, pertimbangkan fasilitas ekstra yang termasuk dalam paket. Apakah perusahaan tersebut memberikan layanan mobil derek (towing) 24 jam gratis saat kendaraan mogok? Apakah ada fasilitas mobil pengganti saat mobil Anda harus menginap berminggu-minggu di bengkel? Layanan seperti ambulans gratis, call center yang responsif, hingga kemudahan lapor klaim melalui aplikasi smartphone adalah “manfaat tidak terlihat” yang membuat sebuah polis sedikit lebih mahal menjadi jauh lebih bernilai (value for money).
5. Menilai Reputasi Penyedia dan Kualitas Bengkel Rekanan
Polis yang Anda pegang pada dasarnya hanyalah selembar kertas janji. Janji tersebut baru akan diuji kelayakannya ketika Anda mengalami musibah dan mengajukan klaim. Oleh karena itu, melakukan riset mendalam terhadap reputasi perusahaan penyedia layanan adalah sebuah kewajiban absolut.
Mulailah dengan memeriksa rekam jejak perusahaan. Anda bisa memanfaatkan mesin pencari, forum otomotif, atau media sosial untuk membaca pengalaman nyata nasabah lain. Apakah rasio persetujuan klaim perusahaan tersebut tinggi? Apakah proses pencairan dana ganti rugi dilakukan secara transparan dan tepat waktu? Perusahaan yang sehat secara finansial dan berfokus pada kepuasan pelanggan tidak akan mempersulit nasabahnya selama syarat dan ketentuan klaim terpenuhi dengan benar.
Faktor lain yang tidak kalah krusial adalah mengevaluasi jaringan bengkel rekanan. Tanyakan dan minta daftar bengkel yang bekerja sama dengan pihak penyedia di kota domisili Anda. Ada dua jenis bengkel yang biasanya ditawarkan: Bengkel Resmi (Authorized Dealer/ATPM) dan Bengkel Umum rekanan.
Jika kendaraan Anda masih baru, upayakan agar polis Anda mencakup klausul perbaikan di bengkel resmi (Authorized Workshop). Bengkel resmi menjamin ketersediaan suku cadang asli dan prosedur pengerjaan sesuai standar pabrikan. Namun, jika Anda memilih bengkel umum, pastikan bengkel rekanan tersebut memiliki reputasi yang bagus, peralatan berstandar tinggi (seperti ruang oven cat yang modern), dan jaraknya tidak terlalu jauh dari tempat tinggal Anda. Jaringan bengkel yang luas memastikan Anda tidak perlu mengantre berbulan-bulan hanya untuk menunggu giliran perbaikan.
6. Mengenali Klausul Pengecualian (Exclusions) yang Sering Diabaikan
Salah satu penyebab utama kekecewaan nasabah adalah penolakan klaim karena melanggar klausul pengecualian. Buku polis memang tebal dan berisi bahasa hukum yang kaku, tetapi meluangkan waktu untuk membaca bagian pengecualian (exclusions) adalah hal terpenting yang harus Anda lakukan.
Beberapa hal umum yang membuat pihak asuransi berhak menolak klaim secara mutlak antara lain:
- Penggunaan Kendaraan Tidak Sesuai Fungsi: Jika polis Anda didaftarkan untuk penggunaan pribadi/pribadi, namun mobil tersebut digunakan untuk tujuan komersial seperti taksi online, menyewakan kendaraan, atau untuk belajar mengemudi berbayar, maka seluruh klaim otomatis gugur.
- Pengemudi Tidak Memiliki SIM: Saat terjadi kecelakaan, pihak penyedia akan memeriksa Surat Izin Mengemudi (SIM) yang masih berlaku dari orang yang mengemudikan kendaraan saat itu. Jika tidak ada SIM, klaim akan ditolak.
- Pengaruh Alkohol atau Obat Terlarang: Mengemudi di luar kesadaran penuh karena pengaruh zat adiktif atau alkohol adalah pelanggaran berat yang menghanguskan hak klaim.
- Melanggar Peraturan Lalu Lintas Secara Sengaja: Contohnya, nekat menerobos palang pintu kereta api atau melawan arah yang menyebabkan kecelakaan berat.
- Kerusakan Akibat Kelalaian Fatal: Misalnya, Anda membiarkan kunci menempel pada stop kontak dan pintu tidak terkunci sehingga mobil dicuri, atau sengaja menerobos genangan banjir yang dalam sehingga air tersedot ke dalam mesin.
Dengan memahami pantangan-pantangan ini, Anda bisa berkendara lebih mawas diri dan tidak serta merta merasa bahwa asuransi akan mengganti segala kecerobohan secara membabi buta.
7. Tips Mengoptimalkan Proses Klaim dan Strategi Perpanjangan Polis
Ketika risiko benar-benar terjadi, kecepatan dan ketepatan Anda dalam bertindak sangat menentukan keberhasilan klaim. Pastikan Anda tidak menunda pelaporan. Mayoritas perusahaan menerapkan batas waktu pelaporan klaim maksimal 3×24 jam hingga 5×24 jam setelah kejadian. Jika Anda menunda melewati batas waktu ini tanpa alasan force majeure, klaim bisa ditolak meskipun kerusakannya masuk dalam tanggungan.
Siapkan dokumentasi yang kuat di lokasi kejadian. Sebelum memindahkan mobil, ambil foto atau video dari berbagai sudut pandang yang memperlihatkan kerusakannya dengan jelas, posisi mobil, serta objek di sekitarnya. Jika kecelakaan melibatkan pihak ketiga atau menimbulkan kerusakan parah, segera minta Surat Keterangan Tanda Lapor Kepolisian (SKTLK). Siapkan dokumen dasar administrasi seperti fotokopi KTP, SIM, STNK, dan formulir klaim yang telah diisi lengkap untuk mempercepat proses survei oleh pihak adjuster.
Di penghujung masa perlindungan (biasanya menjelang satu tahun penuh), tiba saatnya Anda melakukan perpanjangan polis. Jadikan momen ini untuk mengevaluasi ulang asuransi mobil Anda. Jangan mengiyakan tagihan perpanjangan otomatis tanpa pertimbangan ulang.
Nilai harga pertanggungan (TSI – Total Sum Insured) kendaraan Anda pasti akan turun dari tahun sebelumnya. Pastikan nilai premi juga disesuaikan dengan harga pasar mobil yang baru. Selain itu, evaluasi riwayat klaim Anda. Jika selama beberapa tahun berturut-turut Anda tidak pernah mengajukan klaim sama sekali, beberapa perusahaan memiliki kebijakan apresiasi berupa No Claim Bonus (NCB) yang bisa berupa diskon premi yang cukup signifikan.
Jika usia mobil sudah mulai menua dan nilai pasarnya tidak lagi setinggi dulu, Anda mungkin bisa mempertimbangkan untuk menghentikan polis All Risk dan beralih ke Total Loss Only demi penghematan anggaran yang rasional.
Kesimpulan Akhir
Memilih asuransi mobil adalah seni memetakan kemungkinan buruk dan menyeimbangkannya dengan kemampuan finansial di masa kini. Jangan tergoda oleh tarif premi yang sangat murah sebelum Anda membongkar detail klausul perlindungannya. Mulailah dari mengenali kebutuhan dan risiko harian Anda, pahami perbedaan TLO dan All Risk, tambahkan perluasan jaminan (seperti TJH dan banjir) jika memang diperlukan, lalu verifikasi kredibilitas perusahaan beserta jaringan bengkel yang ditawarkan.
Jadilah konsumen yang cerdas dan kritis. Bacalah rincian pengecualian dengan saksama agar tidak merasa tertipu di kemudian hari. Pada akhirnya, premi yang Anda bayarkan setiap tahun bukanlah uang yang terbuang percuma, melainkan sebuah investasi pada rasa aman, kepastian finansial, dan ketenangan batin. Dengan pendekatan yang sistematis dan pemahaman yang menyeluruh, asuransi mobil akan berfungsi optimal sebagai pelindung sejati atas jerih payah finansial Anda selama ini.